令和8年秋の叙勲 瑞宝小綬章受章のご報告と御礼
いつも事務所ニュースをお読みいただきありがとうございます。
このたび、金森勝税理士は、令和8年秋の叙勲において、長年にわたる国税行政への貢献が認められ、瑞宝小綬章(ずいほうしょうじゅしょう)を受章する栄誉に浴しました。
瑞宝章は、国及び公共に対して長年にわたり職務に精励し、功績を積み重ねてきた方々に授与される勲章です。
今回の受章は、長年にわたる国税行政への奉職と、その職務を通じた社会への貢献が評価されたものであり、誠に光栄なことでございます。
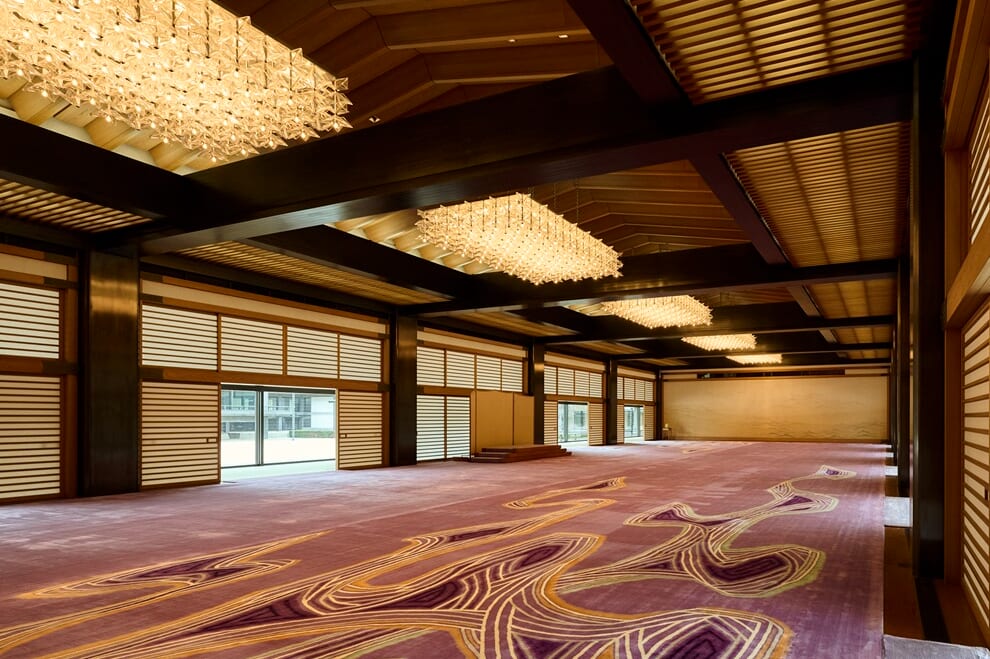
11月17日には、皇居・宮殿「春秋の間」において、天皇陛下に拝謁する予定となっております。
また、翌11月18日には、発起人4名の皆様のご厚意により、東京都渋谷区神宮前の「ルアール東郷」において、「金森勝税理士 瑞宝小綬章受章を祝う会」が開催される予定です。
今回の受章は、決して一人の力によるものではありません。
国税当局在職中にご指導いただいた諸先輩方、苦楽を共にした同僚や後輩の皆様、そして税理士として独立してから今日まで支えてくださった顧問先の皆様、関係者の皆様のお力添えがあってこそのものと、深く感謝しております。
今後も、この栄誉に恥じることのないよう、税務の専門家として研鑽を重ね、顧問先の皆様の健全な発展と適正な納税の実現に向けて、一層努力してまいる所存です。
引き続き、変わらぬご指導とご厚誼を賜りますよう、心よりお願い申し上げます。
知って得しま専科!「叙勲・褒章と税金の意外な関係 ― 勲章、祝金、祝賀会費の税務を考える ―」
秋の叙勲の季節を迎え、新聞やテレビなどで受章者の名前を目にする機会が増えています。
叙勲は、長年にわたり国や社会に貢献してきた方々の功績をたたえる制度ですが、実は税金とも深い関係があります。
例えば、勲章を授与された場合、その勲章に税金はかかるのでしょうか。
また、受章をお祝いして贈られる祝金や記念品、祝賀会の会費などは、税務上どのように取り扱われるのでしょうか。
今回は、叙勲にちなんで、普段あまり触れることのない税務上の取扱いをご紹介します。
1.勲章そのものに所得税はかかるのでしょうか
所得税法第9条第1項第13号では、国から賜る賞金品について、所得税を課さない旨が定められています。
したがって、国から授与される勲章そのものについて、受章者に所得税が課されることはありません。
つまり、勲章は、一般の宝飾品や貴金属とは異なり、国家が功績をたたえるために授与する特別な性格を有しており、税法上も一定の配慮がなされているのです。
2.受章祝いとして受け取る祝金には税金がかかるのでしょうか
ここは、勲章そのものとは区別して考える必要があります。
例えば、親族や友人、知人などの個人から受け取るお祝い金については、贈与税の問題となります。
もっとも、社会通念上相当と認められる祝物や祝金であれば、通常、贈与税は課されません。
一方、法人から受け取る祝金は、個人からの贈与とは異なり、贈与税ではなく所得税の課税関係を検討する必要があります。
特に、受章者と法人との間に役員、従業員、顧問、取引先などの関係がある場合には、支給の趣旨や実態によって、給与所得、一時所得、事業所得などに該当する可能性があります。
重要なのは、祝金という名称だけで非課税と判断しないことです。
3.会社が取引先の受章祝いを支出した場合
顧問先の社長や取引先の役員などが叙勲を受け、会社としてお祝い金や記念品を贈ることがあります。
この場合、支出先との関係や支出目的、金額などによって、法人税法上の交際費等に該当することが一般的です。
例えば、取引先の社長が受章したことに対して、会社が3万円のお祝い金を贈った場合を考えてみましょう。
その支出が取引関係の維持や円滑化を目的とするものであれば、通常は交際費等として取り扱うことになります。
ただし、法人税法上の交際費等に該当することと、損金算入できるかどうかは別の問題です。
資本金1億円以下の一定の中小法人では、交際費等について年800万円までの定額控除限度額を適用できる制度があります。
企業規模や資本関係等によって適用要件が異なるため、個別の確認が必要です。
なお、現金による祝金には、原則として消費税の課税仕入れは生じません。
4.祝賀会の会費は交際費になるのでしょうか
取引先の受章祝賀会に会社の役員が出席し、会費として1万2,000円を支払った場合、その会費の取扱いも気になるところです。
一般に、取引先との関係を円滑にするために支出した祝賀会の会費は、交際費等に該当すると考えられます。
また、祝賀会の会費については、飲食等の対価に該当するか、単なる祝金・寄附金の性格を持つものかによって、消費税の取扱いも異なります。
例えば、祝賀会の主催者が事業者として飲食サービスを提供し、その対価として会費を徴収する場合と、有志の発起人が実費負担や祝意のために会費を集める場合とでは、課税関係が必ずしも同じとは限りません。
したがって、会費の名称や金額だけで判断せず、主催者、開催目的、会費の性質、領収書の記載内容などを確認することが重要です。
5.叙勲を機に考えたい「社会への貢献」
叙勲は、長年の職務や社会への貢献が評価される制度です。
企業経営においても、目先の利益だけでなく、適正な納税、雇用の維持、地域社会への貢献、従業員の育成、取引先との信頼関係など、日々の積み重ねが企業の価値を高めます。
税金は単なるコストではなく、社会を支える大切な財源でもあります。
経営者の皆様にも、企業の発展と社会への貢献を両立させる経営について、改めて考える機会としていただければ幸いです。
5分で学べる税務知識 ・・・「長年の功労に報いる「役員退職金」― 適正額と税務上の注意点 ―」
叙勲は、長年にわたる功績をたたえる制度です。
企業においても、長年会社の発展に貢献した役員や従業員に対し、その功労に報いる制度として退職金があります。
特に中小企業では、創業者や代表取締役が長年経営を担い、後継者に経営を引き継ぐ際に、役員退職金の支給を検討するケースが少なくありません。しかし、役員退職金は支給額が高額になることも多く、税務調査において問題となりやすい項目の一つです。
今回は、役員退職金の税務上の基本的な考え方を解説します。
1.役員退職金は法人の損金になるのでしょうか
法人が役員に対して支給する退職給与は、その役員の業務従事期間、退職の事情、同業類似法人の支給状況などに照らして、不相当に高額な部分を除き、原則として損金算入が認められます。
その根拠となるのが、法人税法第34条第2項及び法人税法施行令第70条です。
また、役員退職金は、通常の役員給与とは異なり、定期同額給与の要件を満たす必要はありません。
ただし、役員が実際に退職したこと、退職金の金額が適正であること、適切な社内手続が行われていることなどが重要になります。
2.役員退職金の適正額はどのように計算するのでしょうか
実務上、役員退職金の適正額を検討する際には、いわゆる「功績倍率法」が参考にされることがあります。
【功績倍率法による参考計算式】 退職時の月額報酬×在任年数×功績倍率
例えば、次のようなケースを考えてみます。①退職時の月額役員報酬:100万円、②役員在任年数:30年、③仮定する功績倍率:3.0倍
この場合、計算上の退職金額は、①100万円 ×② 30年 ×③ 3.0倍 = 9,000万円 となります。
ただし、功績倍率3.0倍が法律で一律に認められているわけではありません。役員の地位、職務内容、会社の規模、収益状況、同業類似法人の支給実績などを総合的に検討する必要があります。
3.退職金を受け取る役員の所得税はどうなるのでしょうか
退職金には、長年の勤務に対する報償や退職後の生活保障という性格があるため、通常の給与所得とは異なる税負担軽減措置が設けられています。
一般的な退職所得の計算は、次のとおりです。
退職所得=(退職金収入–退職所得控除額)÷ 2
勤続年数が20年を超える場合の退職所得控除額は、原則として、「 800万円+70万円×(勤続年数-20年) となります。
先ほどの30年勤務、退職金9,000万円の例では、退職所得控除額は1,500万円となり、課税対象となる退職所得は3,750万円です。
※他の退職金との調整がない一般的なケースです。勤続年数5年以下の特定役員退職手当等には、原則として2分の1課税が適用されません。
4.社長から会長・相談役になった場合も退職金を支給できるのでしょうか
中小企業では、代表取締役社長が退任した後も、会長や相談役として会社に残るケースがあります。
この場合、役職名が変わっただけでは、税務上の退職があったとは認められないことがあります。
一方、代表権を返上し、経営上の主要な権限を後継者に引き継ぎ、職務内容や報酬が大幅に変わるなど、実質的に退職したのと同様の事情がある場合には、分掌変更に伴う退職給与として損金算入が認められる余地があります。
法人税基本通達9-2-32では、分掌変更等による役員退職給与の取扱いが示されています。
ただし、形式的な肩書や報酬の減額だけで判断されるものではありません。実際の経営への関与状況などを踏まえた実質判定が必要です。
5.税務調査に備えておきたいこと
役員退職金を支給する際には、次の事項を確認しておきましょう。
- 株主総会決議等、会社法上必要な手続を行っているか。
- 役員退職慰労金規程が整備されているか。
- 支給額の算定根拠が合的であるか。
- 退任や分掌変更の実態が客観的に確認できるか。
- 議事録、計算資料、支払記録等が保存されているか。
役員退職金は、長年の功労に報いる重要な制度であると同時に、事業承継や税務対策にも関係する重要な経営課題です。
適切な準備と手続によって、会社と退任役員の双方にとって納得できる制度とすることが大切です。
コーヒーブレイク ・・・「人生の勲章は、人との出会いと感謝の積み重ね ― 瑞宝小綬章受章に寄せて―
11月は、秋の深まりとともに、一年を振り返る季節でもあります。
今月は、私にとりまして、生涯忘れることのできない特別な月となりました。
このたび、令和8年秋の叙勲において、「瑞宝小綬章」を受章する栄誉に浴することとなりました。
11月17日には皇居・宮殿「春秋の間」において天皇陛下に拝謁する予定であり、翌18日には、発起人4名の皆様のご厚意により、原宿・神宮前の「ルアール東郷」において受章祝賀会を開催していただくことになりました。
このような栄誉に接することができましたのも、長年にわたり私を支えてくださった多くの方々のおかげであり、感謝の気持ちでいっぱいです。
1.振り返れば、すべては人との出会いから
私は長年、国税の職場に身を置き、税務行政に携わってまいりました。
国税の仕事は、税法に基づいて適正かつ公平な課税を実現するという、社会にとって重要な役割を担っています。
時には難しい判断を求められ、厳しい場面に直面することもありました。
しかし、そのような経験の一つひとつが、今日の私にとってかけがえのない財産となっています。
職場では、尊敬する先輩方から仕事への姿勢を学び、同僚と知恵を出し合い、後輩たちとともに数多くの課題に取り組んできました。
その中で学んだことは、どのような仕事であっても、最後に大切になるのは「人」であるということです。
法律や制度を理解することはもちろん重要ですが、それを運用する人間の誠実さ、公平さ、相手を思いやる心がなければ、社会からの信頼を得ることはできません。
この考え方は、国税の職場を離れ、税理士として仕事をするようになった現在も、私の基本姿勢となっています。
2.税理士としての新たな出発
国税当局を退官し、税理士として歩み始めてからも、多くの素晴らしい方々との出会いに恵まれました。
税理士の仕事は、単に税金を計算し、申告書を作成することだけではありません。
経営者の皆様が日々抱えておられる悩みや課題に耳を傾け、時には一緒に考え、企業の将来に向けた最善の方法を探していくことも、大切な役割だと考えています。
会社を経営するということは、決して容易なことではありません。
売上や利益の確保、資金繰り、従業員の雇用、事業承継など、経営者には数多くの責任があります。
そうした経営者の皆様と接する中で、私自身も多くのことを学ばせていただきました。
税理士という仕事を通じて、経営者の皆様の人生や企業の歴史に関わることができるのは、本当にありがたいことだと思っております。
3.「ありがとう」という言葉の重み
今回の受章に際し、改めて感じているのは、感謝の気持ちの大切さです。
人は、決して一人だけで大きな仕事を成し遂げることはできません。
どれほど努力を重ねても、周囲の方々の理解や協力がなければ、その努力が実を結ぶことは難しいものです。
私も、国税当局在職中には多くの上司、先輩、同僚、後輩に支えられ、退官後は顧問先の皆様や事務所職員、そして家族に支えられて今日まで歩んでまいりました。
今回の勲章は、私個人に授与されるものではありますが、私の心の中では、これまでご縁をいただいたすべての皆様と分かち合いたい栄誉であります。
人生を振り返ったとき、本当に価値のあるものは、地位や肩書、財産だけではないのではないでしょうか。
困ったときに助けてくれた人、励ましてくれた人、厳しく指導してくれた人、そして長い年月を経ても変わらずお付き合いくださる人。
そのような人とのご縁こそが、人生における何よりの宝物だと思います。
4.これからも、生涯現役の気持ちで
今回の受章は、これまでの歩みを振り返る大きな節目となりました。
しかし、私はこれを一つの区切りとするのではなく、新たな出発点にしたいと考えています。
税制や経済環境は日々変化しており、税理士として学ばなければならないことは、まだまだ数多くあります。
これからも健康に留意しながら、知識と経験を磨き、顧問先の皆様に少しでもお役に立てるよう努力を続けてまいります。
そして、事務所の職員一人ひとりが成長し、皆様から安心してご相談いただける税理士事務所であり続けたいと願っております。
最後になりますが、今回の受章に際し、温かいお祝いのお言葉をお寄せくださった皆様、祝賀会の開催にご尽力いただいている発起人の皆様、そして日頃より当事務所をご支援くださっているすべての皆様に、心から御礼申し上げます。
「感謝を忘れず、誠実に、そして一日一日を大切に。」これからも、この思いを胸に歩んでまいります。
事務所からのお知らせ
★LINEで「金森勝税理士事務所」を開設しました。
参考になる情報を発信しますので、皆様の登録をお待ちしております。

また、金森勝先生のLINEスタンプも作成しました。
興味がある方は下記リンクから確認及び購入ができます。
https://store.line.me/stickershop/product/22281074/ja
★「税金119番」のホームページを開設しました。
https://www.e-tax-group.com/tax119/
税務調査のプロが救命いたします。
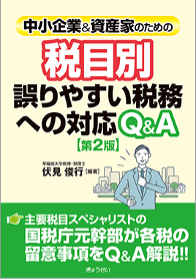
★金森先生が共著で出版した本(出版社:ぎょうせい)
「税目別誤りやすい税務への対応Q&A(第2版) 」法人税の対応を担当しました。
★2026年10月の動き
|
2026年10月 IN HAWAII |
||
 |
 |
 |
 |
 |
 |
 |
 |
 |