いつも事務所ニュースをお読みいただきありがとうございます。
ようやく秋の気配が感じられる季節となりました。今年も残すところ3か月です。
10月というと、会社では下半期に入り、年末商戦や来期の事業計画を考え始める時期でもあります。
一方、税務・労務の世界でも、年末調整の準備や社会保険制度の改正など、経営者や従業員の皆様に直接関係する動きが出てきています。
そこで今月の 「知って得しま専科」は、2026年10月から変わった「106万円の壁」、また、「5分で学べる税務知識」では「今年の年末調整で注意したい改正点」、そしてコーヒーブレイクでは年末までの3か月を有効に使うための「会社と家庭のお金の整理」についてご紹介します。
頑張ろうぜぃ~(税) ♪
知って得しま専科!「106万円の壁」が変わりました!パート・アルバイトの働き方をもう一度確認
「年収106万円を超えると社会保険に入らなければならないので、勤務時間を調整しています」とパート・アルバイトの方から、このような話を聞いたことがある経営者の方も多いのではないでしょうか。
ところが、2026年10月から、この「106万円」という考え方が大きく変わりました。
これまで短時間労働者が健康保険・厚生年金保険の加入対象となるかどうかを判定する要件の一つとして、「所定内賃金が月額8万8,000円以上」という基準がありました。
月額8万8,000円を年換算すると約106万円となるため、一般に「106万円の壁」と呼ばれてきたわけです。
しかし、2026年10月から、この月額8万8,000円以上という賃金要件が撤廃されました。
■これから重要になるのは「年収」より「週20時間」
「106万円の壁がなくなった」と聞くと、「それでは社会保険に入らなくてよくなったの?」と思われるかもしれません。
実際は、むしろ逆です。
賃金要件がなくなったため、対象となる事業所では、原則として週の所定労働時間が20時間以上であるかどうかが、これまで以上に重要になります。
2026年10月現在、短時間労働者については、企業規模など一定の要件のもと、①週の所定労働時間が20時間以上、②学生ではない、③2か月を超えて雇用される見込みがある、などの要件を満たす場合には、健康保険・厚生年金保険の加入対象となります。
なお、企業規模要件は今後段階的に縮小され、2027年10月には従業員数36人以上、2029年10月には21人以上、2032年10月には11人以上、そして2035年10月には企業規模要件そのものが撤廃される予定です。
したがって、中小企業にとっても決して「大企業だけの話」ではありません。
■「税金の壁」と「社会保険の壁」は別物です
ここで非常に大切なのが、所得税の扶養と社会保険の扶養は別の制度であるということです。
新聞やテレビでは「103万円」「106万円」「130万円」など、いろいろな「年収の壁」が出てきます。
しかし、それぞれ意味が違います。
所得税については、基礎控除や給与所得控除、扶養親族の所得要件などの税制改正が行われています。
一方、「106万円の壁」は健康保険・厚生年金という社会保険制度上の問題です。
さらに「130万円の壁」は、配偶者などの社会保険上の扶養に入れるかどうかに関係する基準です。
つまり、「106万円の壁がなくなった=すべての年収の壁がなくなった」というわけではありません。
ここは従業員の皆様にもぜひ理解していただきたいところです。
■会社側も雇用契約書を確認しましょう
今回の改正は従業員だけの問題ではありません。
会社側では、パート・アルバイトについて、「週何時間勤務する契約になっているのか」を改めて確認しておく必要があります。
特に注意したいのは、「本人が社会保険に入りたくないと言っているから加入させない」という対応です。
社会保険の加入要件を満たしている場合には、本人と会社が相談して自由に加入・非加入を選択できるものではありません。
そのため、給与額だけではなく、雇用契約書、所定労働時間、勤務実態などを確認しておくことが重要です。
■「社会保険に入る=損」とは限りません
社会保険に加入すると、確かに給与から健康保険料や厚生年金保険料が控除されるため、短期的には手取り額が減る場合があります。
しかし、厚生年金に加入すれば、将来受け取る年金額に反映されます。
また、健康保険には、病気やけがで仕事を休み給与を受けられない場合の傷病手当金など、国民健康保険にはない給付もあります。
したがって、「保険料を取られるから損」と単純に考えるのではなく、社会保障全体で考える必要があります。
人手不足が続く中、「壁を超えないように12月は勤務時間を減らします」という働き方は、会社にとっても従業員にとっても必ずしも望ましいとは限りません。
今回の制度改正を機会に、会社と従業員の双方で「年収だけを見て働き方を決める」という考え方を、一度見直してみてはいかがでしょうか。
5分で学べる税務知識 ・・・「今年の年末調整は要注意!令和8年分は昨年と同じではない」
10月になると、そろそろ会社の経理・総務担当者にとって「年末調整」という言葉が気になる時期になります。
生命保険会社などから「生命保険料控除証明書」も届き始めます。
毎年行っている年末調整ですから、「今年も昨年と同じようにやればよい」と思ってしまいがちですが、令和8年分の年末調整には重要な改正があります。
国税庁も令和8年分について、「基礎控除の引上げ」、「給与所得控除の最低保障額の引上げ」、「扶養親族等の所得要件の改正」、「年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例」に注意するよう案内しています。
■給与所得控除の最低保障額が74万円へ
会社員やパート・アルバイトなどの給与所得者の場合、給与収入-給与所得控除=給与所得という計算をします。
この給与所得控除の最低保障額について、令和8年分・令和9年分では74万円となりました。
給与収入220万円以下の場合には、原則として74万円が給与所得控除額となります。
例えば給与収入が178万円の場合、178万円-74万円=104万円が給与所得となります。
そして、令和8年分では基礎控除についても改正されています。つまり、「給与収入はいくらまでなら所得税がかからないのか」という、いわゆる年収の壁についても、以前の感覚のままで判断しないことが重要です。
■扶養家族の「年収」も必ず再確認を
年末調整で特に間違いやすいのが、配偶者や子供などの所得です。
例えば、「去年も息子を扶養に入れていたから今年も同じ」という判断は危険です。
アルバイトの勤務時間が増えていたり、途中から時給が上がっていたりすると、年間収入が予想以上に増えていることがあります。
また、税制改正によって扶養親族等の所得要件も変更されています。
年末調整では「昨年どうだったか」ではなく、今年1月から12月までの見込収入はいくらなのかを確認することが大切です。
特に大学生年代の子供がいる家庭については、アルバイト収入を必ず確認しましょう。
■大学生年代には「特定親族特別控除」
令和7年度税制改正で創設された制度として、19歳以上23歳未満の親族に関する特定親族特別控除があります。
従来は、大学生の子供がアルバイトを頑張って一定額以上の所得になると、親の扶養控除が一気に受けられなくなることが問題となっていました。
そこで、一定の所得範囲について控除額が段階的に減少する仕組みが設けられています。
該当する場合、年末調整では「給与所得者の特定親族特別控除申告書」の提出が必要です。
大学生のお子さんがいる従業員については、「アルバイトをしているか」だけでなく、「今年の給与収入はいくらになる見込みか」まで確認することをおすすめします。
■今年は生命保険料控除にも新しい特例があります
令和8年分からは、23歳未満の扶養親族がいる場合の生命保険料控除について特例が設けられました。
一定の場合、新生命保険料に係る一般生命保険料控除の限度額が従来より拡大します。
国税庁の令和8年分年末調整資料でも、昨年との相違点として注意喚起されています。
「生命保険料控除は毎年同じだから去年の数字をそのまま使えばよい」という処理は避けましょう。
保険会社から送付される今年の控除証明書を確認して計算することが必要です。
■10月中に年末調整の準備を始めましょう
年末調整は12月になってから慌てて始めるよりも、10月から準備する方が圧倒的に楽です。
会社としては今のうちに、①扶養家族に異動がなかったか、②結婚、離婚、出産などがなかったか、③大学生年代の子供のアルバイト収入はいくらか、④今年途中で入社した人に前職がないか、⑤・生命保険、地震保険に加入していないか、⑥iDeCoや小規模企業共済等の掛金がないか、⑦住宅ローン控除の対象者がいないか、などを従業員に確認しておくとよいでしょう。
なお、給与収入が2,000万円を超える人など一定の人は、原則として年末調整の対象とはなりません。年末調整は単なる「12月の給与計算」ではありません。
従業員一人ひとりについて、1年間に源泉徴収した所得税と、本来納めるべき所得税を精算する大切な手続です。
今年は改正項目が多いため、例年以上に早めの準備をおすすめします。
コーヒーブレイク ・・・「今年もあと3か月」 10月は会社と家庭のお金を整理する絶好のタイミング
ついこの間、新年を迎えたと思っていたのに、カレンダーを見るともう10月。
「一年が早いなあ」と感じている方も多いのではないでしょうか。
ところで、10月1日から12月31日までは、ちょうど92日あります。
この約3か月をどう使うかによって、会社の決算だけでなく、個人の税金や来年の資金計画もかなり変わってきます。
年末になってから、「そういえば、ふるさと納税をやっていなかった」、「医療費の領収書はどこへ行った?」、「今年は株を売却したけれど、利益はいくらだった?」、「生命保険料控除証明書を捨ててしまった」という話は毎年のようにあります。
そこで今年は、少し早めに「お金の大掃除」を始めてみませんか。
■まず会社では「今年の着地」を予測する
会社経営で大切なのは、決算が終わってから利益を知ることではありません。
決算前に、「今期の利益はいくらくらいになりそうか」を把握することです。
例えば3月決算法人なら、10月は上期が終わったばかりです。
上期の実績を確認し、売上はいくらだったのか。
粗利益率は予定どおりなのか。
人件費は増えていないか。
借入金はいくら残っているか。
現預金はいくらあるか。
下期に大きな設備投資はないか。
賞与はいくら支給する予定か。
こうした数字を確認するだけでも、来年3月の決算はかなり見えてきます。
「利益が出たから、とにかく何か買って税金を減らそう」という節税は必ずしも良い節税ではありません。
100万円使って30万円税金が減ったとしても、会社から100万円の現金がなくなることには変わりありません。
節税のためにお金を使うのではなく、会社に必要な投資を行った結果として税金が適正になる。
この順番が大切です。
■個人についても「今年の所得」を一度計算してみる
会社員の方でも、給与以外の所得があるケースは珍しくありません。
例えば、不動産を売却した。
株式を売却した。
生命保険の満期保険金を受け取った。
副業収入がある。
不動産賃貸収入がある。
暗号資産を売却した。
こうした取引があった場合には、年末調整だけでは終わらず、確定申告が必要になる可能性があります。
年が明けてから資料を探すよりも、「今年、普段とは違うお金の出入りがなかったか」を10月の段階で思い出しておくと、確定申告の時期がずっと楽になります。
■医療費も今からまとめておきましょう
今年、病院や歯科医院などに多く通った家庭では、医療費控除の対象になる可能性があります。
医療費控除は、本人だけではなく、生計を一にする家族のために支払った医療費も対象になります。
今はマイナポータルとの連携などにより以前より便利になっていますが、すべてを年明けに一から確認しようとすると意外に時間がかかります。
10月になったら、「今年は医療費が多かったかな?」、と一度確認してみるだけでも十分です。
■年末は「税金を考える季節」ではなく「来年を考える季節」
税理士事務所では年末になると、「今年中に何をすれば税金が安くなりますか?」というご相談が増えてきます。
もちろん、年内に行うことで税務上の効果が得られる対策もあります。
しかし、本当に大切なのは、税金をいくら減らすかではなく、来年以降にいくらお金を残し、どう使うかということではないでしょうか。
会社であれば、来年どのような設備投資をするのか。
社員を採用するのか。
給与を上げるのか。
借入金を返済するのか。
新しい事業を始めるのか。
個人であれば、住宅を購入するのか。
教育資金が必要なのか。
老後資金をどう準備するのか。
相続や贈与について考える必要があるのか。
こうしたことを考えるには、年末ぎりぎりよりも10月くらいがちょうど良い時期です。
温かいコーヒーでも飲みながら、今年1年間のお金の流れを一度振り返ってみてはいかがでしょうか。
数字を振り返ることは過去を見ることのようですが、実はその目的は、「来年をどうするか」を考えることにあります。
2026年もあと3か月。
慌ただしい年末になる前に、会社も家庭も少し早めの「お金の棚卸し」を始めてみましょう。
★先生からのひとこと
税制や社会保険制度は毎年のように改正され、「去年と同じ」が通用しないことが増えてきました。
特に今年は、年収の壁、社会保険、年末調整など、会社と従業員の双方に関係する改正があります。
「うちの場合はどうなるのだろう?」と思われることがありましたら、どうぞお気軽に当事務所までご相談ください。
皆様の会社経営と暮らしに少しでも役立つ情報を、これからも分かりやすくお届けしてまいります。
事務所からのお知らせ
★LINEで「金森勝税理士事務所」を開設しました。
参考になる情報を発信しますので、皆様の登録をお待ちしております。

また、金森勝先生のLINEスタンプも作成しました。
興味がある方は下記リンクから確認及び購入ができます。
https://store.line.me/stickershop/product/22281074/ja
★「税金119番」のホームページを開設しました。
https://www.e-tax-group.com/tax119/
税務調査のプロが救命いたします。
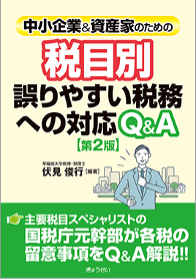
★金森先生が共著で出版した本(出版社:ぎょうせい)
「税目別誤りやすい税務への対応Q&A(第2版) 」法人税の対応を担当しました。
★2026年9月の動き
|
致知認定コーディネータ 全国会総会 |
伊豆 土肥温泉 |
 |
 |
|
韓国 ソウル |
|
 |
 |